
Sepatu kerja Rp180 ribu baru dipakai tiga bulan, solnya sudah menganga. Kamu beli lagi karena besok harus berangkat pagi. Di kasir, kamu memilih model yang sama sambil berpikir, “Yang penting murah dulu.” Kalau kejadian ini terasa akrab, yuk lihat contoh mental kaya dari tempat yang nggak terduga: keputusan kecil saat barang sehari-hari mulai rusak.
Apalagi kalau kamu sudah kerja keras, tetapi uang selalu habis sebelum gajian. Wajar kalau harga termurah terasa seperti pilihan paling aman. Namun, harga di label belum menceritakan berapa kali kamu perlu membayar untuk memenuhi kebutuhan yang sama.
Mental kaya di sini bukan soal wajib membeli barang mahal, apalagi tampil seperti orang berada. Ini kebiasaan melihat dampak keputusan terhadap uang, waktu, dan tenaga selama beberapa bulan ke depan. Kabar baiknya, kamu bisa melatihnya meski ruang di rekening masih sempit.
Contoh Mental Kaya Dimulai dari Menghitung Biaya Pakai
Bayangkan Dimas harus memakai sepatu tertutup setiap hari. Sepatu Rp180 ribu yang ia beli biasanya bertahan tiga bulan. Dalam setahun, ia bisa mengeluarkan Rp720 ribu untuk empat pasang. Sementara itu, ada sepatu Rp420 ribu yang, berdasarkan pengalaman teman sekerjanya, mungkin bertahan sekitar sembilan bulan.
Angka itu belum otomatis membuat sepatu Rp420 ribu jadi pemenang. Ukuran harus pas, kualitas perlu dicek, dan Dimas tetap perlu uang untuk kebutuhan minggu ini. Namun, perbandingan tadi mengubah pertanyaannya. Dari “Mana yang paling murah hari ini?” menjadi “Mana yang masuk akal untuk dipakai terus?”
Kalau sepatu lama masih aman dipakai dua minggu, Dimas bisa menyisihkan Rp30 ribu setiap beberapa hari sambil mencari pilihan yang tahan lama. Kalau solnya sudah licin dan berisiko membuatnya jatuh, kebutuhan mendesak harus didahulukan. Mental kaya memberi ruang untuk kenyataan, termasuk kenyataan bahwa tidak semua orang bisa menunggu sampai uang terkumpul.
Lima Kebiasaan Sehari-hari yang Kelihatan Sepele, tetapi Mengubah Keputusan
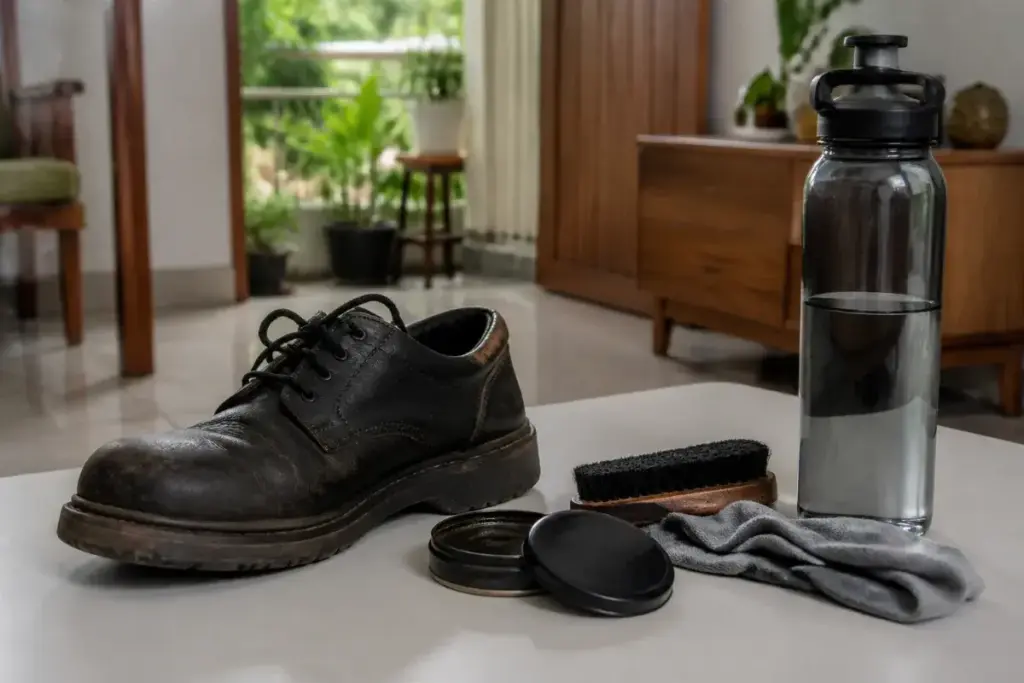
1. Mengecek barang yang sudah ada sebelum membeli pengganti
Rina melihat botol minumnya bocor dan langsung memasukkan botol baru Rp95 ribu ke keranjang belanja. Sebelum membayar, ia memeriksa tutupnya. Ternyata karet penyekatnya bergeser; setelah dipasang kembali, botol itu bisa dipakai seperti biasa.
“Memangnya harus seribet itu untuk barang kecil?” mungkin kamu bertanya. Nggak perlu memeriksa setiap barang selama setengah jam, kok. Cukup beri waktu lima menit untuk melihat apakah masalahnya bisa dibersihkan, dikencangkan, atau diperbaiki dengan biaya wajar. Kalau kerusakannya berkaitan dengan keselamatan, seperti kabel terkelupas, jangan memaksakan perbaikan asal-asalan.
Kebiasaan ini membantu kamu menggunakan uang untuk kebutuhan yang memang belum terpenuhi. Kalau godaan membeli pengganti muncul karena sedang kesal atau bosan, artikel cara mengatasi belanja impulsif bisa menemanimu mengenali jeda sebelum checkout.
2. Merawat alat kerja sebelum biaya kerusakannya membesar
Misalnya laptop kamu dipakai untuk kerja setiap hari. Kipasnya mulai berisik, tetapi kamu terus menaruhnya di atas kasur saat menyelesaikan laporan. Seminggu kemudian, laptop mati mendadak tepat sebelum tenggat. Biaya servisnya mungkin terasa berat; kehilangan file dan waktu kerja juga ikut bikin kepala panas.
Contoh mental kaya dalam situasi ini sesederhana membersihkan ventilasi sesuai petunjuk perangkat, membuat cadangan file penting, dan menanyakan gejala kerusakan lebih awal ke teknisi tepercaya. Kamu tidak perlu membeli aksesori mahal demi terlihat produktif. Mulailah dari hal yang bisa dilakukan hari ini: pindahkan file penting ke tempat penyimpanan cadangan dan catat kapan perangkat terakhir diperiksa.
Begitu juga dengan kendaraan yang kamu pakai berangkat kerja. Menunda pemeriksaan rem demi menghemat uang minggu ini bisa menghadirkan risiko jauh lebih besar. Jadi, saat menyusun pengeluaran, beri tempat untuk perawatan alat yang menjaga kamu tetap bisa bekerja dengan aman.
3. Memilih berdasarkan kebutuhan, bukan angka diskon
Di toko, tas kerja berlabel diskon 50 persen tampak menggoda. Harganya turun dari Rp600 ribu menjadi Rp300 ribu. Lalu kamu ingat: tas lama masih kuat, resletingnya lancar, dan kamu belum punya rencana menggantinya. Kalau tetap dibeli, uang keluar Rp300 ribu, meski labelnya menyebut kamu “hemat” Rp300 ribu.
Di sisi lain, kalau tas lama memang robek dan membuat laptop rawan jatuh, diskon bisa membantu. Bedanya ada pada urutan berpikir: tentukan kebutuhan dulu, baru bandingkan barang. Coba tanyakan pada diri sendiri, “Kalau label diskonnya dilepas, apakah aku tetap akan mencari tas ini?”
Pertanyaan itu juga berguna saat melihat paket bundling. Beli dua terasa menguntungkan sampai barang kedua kedaluwarsa di lemari. Orang dengan mental kaya tidak harus jago menebak semua promo; ia cukup tahu kapan sebuah promo menyelesaikan masalah yang nyata.
4. Menghitung ongkos waktu saat mencari harga terbaik
Kamu menemukan sabun cuci lebih murah Rp8 ribu di toko yang berjarak enam kilometer. Kalau perjalanan pulang-pergi menghabiskan ongkos Rp12 ribu, keputusan itu perlu dipikir ulang. Bahkan ketika kamu naik motor sendiri, masih ada bensin dan waktu yang terpakai.
Tentu ceritanya berubah kalau toko tersebut berada di jalur pulang kerja atau kamu memang akan membeli beberapa kebutuhan lain di sana. Karena itu, jangan terpaku pada satu angka. Hitung biaya tambahan yang betul-betul muncul akibat keputusanmu.
“Tapi aku harus hemat sampai segitunya?” Tenang, kamu tidak perlu membuat spreadsheet untuk membeli sabun. Ambil keputusan praktis: kalau selisihnya kecil dan perlu perjalanan khusus, cek dulu toko terdekat. Simpan energi berhitung lebih rinci untuk pengeluaran yang sering berulang atau nilainya besar.
5. Bertanya sebelum menyetujui biaya yang belum jelas
Saat mencari tempat servis ponsel, Naya diberi perkiraan biaya Rp250 ribu. Ia hampir langsung setuju karena butuh ponselnya untuk bekerja. Lalu ia bertanya, “Itu sudah termasuk pemeriksaan dan komponen, ya? Kalau ternyata ada kerusakan lain, boleh kabari saya sebelum dikerjakan?”
Pertanyaan singkat itu tidak menjamin biaya akan murah. Namun, Naya sekarang tahu kapan ia perlu mengambil keputusan lagi. Cara serupa bisa dipakai saat menyewa kamar, memesan jasa pindahan, atau mendaftar kelas: minta rincian biaya, ketentuan pembatalan, dan apa saja yang termasuk dalam harga.
Kalau kamu sungkan bertanya, ingat bahwa kamu sedang memastikan kesepakatan, bukan mencari gara-gara. Mental kaya terlihat dari keberanian melindungi uang yang sudah kamu hasilkan dengan susah payah. Nadanya tetap sopan; pertanyaannya tetap jelas.
Kalau Gaji Pas-pasan, Mana yang Perlu Dicoba Dulu?
Jangan mulai dengan membeli versi “lebih berkualitas” dari semua barang di rumah. Dompet bisa protes sebelum kebiasaan barumu terbentuk. Pilih satu kebutuhan yang paling sering membuatmu keluar uang lagi: sepatu kerja, perlengkapan kendaraan, atau alat yang kamu pakai mencari nafkah.
Selama satu bulan, catat tiga hal setiap kali kebutuhan itu muncul: harga yang dibayar, berapa lama barang atau jasa tersebut bertahan, dan biaya tambahan yang menyusul. Catatan di ponsel sudah cukup. Misalnya, “Payung Rp35 ribu; rusak setelah dua minggu; beli lagi Rp35 ribu.” Dari sana, kamu punya data kecil tentang hidupmu sendiri, jauh lebih berguna daripada sekadar menebak.
Setelah itu, tentukan batas aman. Jika ada alternatif Rp100 ribu yang tampak lebih tahan lama tetapi uang makan minggu ini akan terganggu, jangan dipaksakan. Cari opsi perbaikan, pinjam sementara bila memungkinkan, atau sisihkan dana sedikit demi sedikit. Keputusan yang baik tetap perlu menjaga kebutuhanmu hari ini.
Perhatikan juga kapan kamu melakukan sesuatu karena kebiasaan lama. Pernah dengar suara di kepala yang bilang, “Sudahlah, ambil yang paling murah saja, nanti dipikir lagi”? Saat kalimat itu muncul, berhenti sebentar. Tanya, “Kalau aku mengulang pilihan ini tiga kali, totalnya berapa?” Pertanyaan sederhana ini bisa membuka pilihan lain tanpa membuatmu merasa bersalah atas keputusan masa lalu.
Mulai dari Satu Keputusan yang Besok Akan Kamu Hadapi
Sudah kerja keras tapi hidup cuma begini-gini aja? Ingin mengubah mindset tentang uang dan rezeki? Kamu tidak perlu menunggu gaji naik untuk memulainya. Besok, saat hendak membayar sesuatu, coba lihat kebutuhan sebenarnya dan biaya yang mungkin menyusul. Satu keputusan yang lebih sadar sudah layak dicoba.
Kalau kamu ingin ditemani melatih cara pandang itu, download dan instal Aplikasi BrainBoost Money Magnet, klik di sini. Lihat dulu fitur serta ketentuannya, lalu ambil bagian yang cocok untuk situasimu. Perubahan finansial tetap tumbuh dari keputusan nyata yang kamu praktikkan, satu per satu.