
Gaji baru masuk, tetapi dua hari kemudian motor mogok, tagihan listrik naik, dan saldo rekening kembali bikin dada sesak. Di situ, perbedaan mental kaya vs miskin sering terasa nyata. Bukan karena satu orang punya banyak uang sementara yang lain tidak, melainkan karena cara mereka merespons keadaan bisa membawa keputusan berikutnya ke arah yang berbeda.
Namun, kita perlu luruskan dulu satu hal: orang yang sedang kekurangan uang tidak otomatis punya mental miskin. Biaya hidup yang tinggi, tanggungan keluarga, penghasilan kecil, atau keadaan darurat bisa membuat siapa pun kewalahan. Jadi, artikel ini bukan ajakan menyalahkan diri sendiri. Kita akan memakai istilah itu untuk membedakan kebiasaan berpikir yang memperluas pilihan dari kebiasaan berpikir yang tanpa sadar mempersempitnya.
Kalau selama ini kamu merasa sudah kerja keras tetapi hasilnya cuma numpang lewat di rekening, yuk lihat perbedaannya lewat situasi yang benar-benar mungkin terjadi. Bukan supaya kamu langsung merasa kaya, melainkan supaya keputusan berikutnya sedikit lebih berpihak pada masa depanmu.
Mental kaya vs miskin: bedanya bukan pada jumlah saldo
Bayangkan dua orang sama-sama bergaji Rp6 juta per bulan. Keduanya membayar kos, membantu orang tua, dan belum punya dana darurat. Bulan ini, masing-masing perlu mengeluarkan Rp900 ribu untuk memperbaiki laptop kerja.
Orang pertama langsung menyimpulkan, “Aku memang nggak pernah bisa pegang uang.” Orang kedua juga panik, tetapi mencoba bertanya, “Pengeluaran mana yang bisa kutunda dua minggu, dan apa yang harus kuubah bulan depan?” Saldo mereka sama. Masalah mereka juga sama. Namun, pertanyaan yang dipakai untuk menghadapi masalah menghasilkan pilihan yang berbeda.
Inilah inti pembahasannya, Bun—eh, kali ini kita sedang ngobrol soal dompet sendiri, bukan dompet si Kecil. Mental kaya bukan berarti selalu tenang, selalu optimistis, atau berani mengambil risiko besar. Mental kaya berarti mau melihat kenyataan sejelas mungkin, lalu mencari langkah yang masih bisa dilakukan. Sebaliknya, mental miskin dalam konteks ini adalah pola respons yang membuat seseorang berhenti pada rasa tidak berdaya, meski mungkin masih ada pilihan kecil yang bisa dicoba.
Meski begitu, jangan paksa diri mencari solusi saat kebutuhan dasar saja belum aman. Kalau uang makan minggu ini belum ada, prioritasnya bukan membeli kelas investasi. Prioritasnya adalah mengamankan kebutuhan pokok, mencari bantuan yang tersedia, dan menghindari keputusan yang memperburuk keadaan. Berpikir jernih juga berarti tahu masalah mana yang harus ditangani lebih dulu.
Saat uang mendadak kurang, apa yang dilakukan setelah panik?
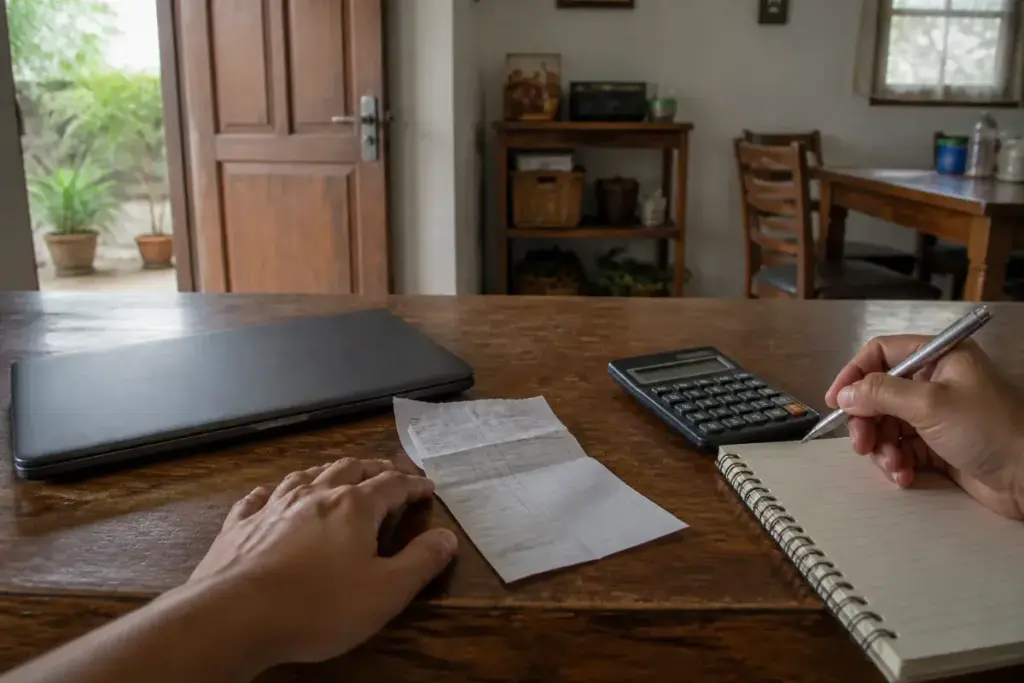
Panik ketika uang kurang itu manusiawi. Yang membedakan bukan ada atau tidaknya rasa takut, melainkan tindakan setelah rasa takut itu muncul. Nah, coba pakai contoh laptop rusak tadi. Biaya perbaikannya Rp900 ribu, sedangkan sisa uang bebas bulan ini hanya Rp350 ribu.
Respons pertama: mencari pelarian yang terasa cepat
Salah satu respons yang mungkin muncul adalah menunda melihat rekening, lalu membayar perbaikan dengan cicilan tanpa menghitung biaya akhirnya. Pikiran kita berbisik, “Yang penting laptop nyala dulu.” Masalahnya, kalau tambahan cicilan bulan depan bertabrakan dengan cicilan lama, rasa lega hari ini bisa berubah menjadi sesak selama beberapa bulan.
Respons lain adalah memotong kebutuhan penting secara membabi buta. Misalnya, berhenti membeli makan siang yang layak agar pengeluaran turun, tetapi tetap mempertahankan tiga langganan digital yang jarang dipakai. Ini bukan soal kurang disiplin. Sering kali, kita memilih penghematan yang paling terlihat, bukan yang paling masuk akal.
Respons kedua: memperjelas angka sebelum memilih
Langkah yang lebih membantu dimulai dari tiga pertanyaan sederhana. Berapa biaya yang benar-benar wajib dibayar sekarang? Kapan tenggatnya? Dan dari mana uangnya bisa berasal tanpa mengorbankan kebutuhan pokok? Dari sini, kamu mungkin menemukan bahwa perbaikan bisa dilakukan bertahap, tempat servis lain menawarkan biaya Rp700 ribu, atau dua pengeluaran nonpenting sebesar Rp175 ribu dan Rp200 ribu dapat ditunda.
Perhatikan, ya: menghitung tidak selalu membuat kekurangan langsung hilang. Kalau setelah dihitung masih kurang Rp350 ribu, masalahnya memang nyata. Namun, sekarang kamu tahu ukuran masalahnya, bukan sekadar merasa seluruh hidup sedang runtuh. Kamu juga bisa membandingkan pilihan dengan lebih hati-hati: memakai sebagian tabungan, meminta penundaan pembayaran, menjual barang yang tidak dipakai, atau mencari pekerjaan tambahan yang realistis.
Kalau kamu sudah punya utang, periksa pula apakah keputusan baru akan memperpanjang siklus cicilan. Pembahasan tentang kebiasaan yang bikin cicilan muter di tempat bisa membantu saat kamu perlu memilah mana solusi sementara dan mana beban baru yang menyamar sebagai solusi.
Saat penghasilan bertambah, ke mana uang itu diberi tugas?
Sekarang kita pindah ke situasi yang lebih menyenangkan. Anggap kamu mendapat proyek sampingan senilai Rp1,5 juta. Setelah berminggu-minggu menahan diri, wajar kalau muncul keinginan membeli sesuatu yang menyenangkan. Kamu bukan mesin pencatat pengeluaran yang harus hidup tanpa hiburan.
Namun, di sinilah beda pola pikirnya kembali terlihat. Respons yang mempersempit pilihan berkata, “Mumpung ada uang ekstra, habiskan dulu. Bulan depan juga bisa cari lagi.” Respons yang memperluas pilihan bertanya, “Bagian mana yang boleh kunikmati sekarang, dan bagian mana yang perlu membantu diriku bulan depan?”
Memberi nama pada uang sebelum uangnya lenyap
Misalnya, dari Rp1,5 juta itu kamu menetapkan Rp300 ribu untuk merayakan hasil kerja, Rp700 ribu untuk menambah dana darurat, dan Rp500 ribu untuk kebutuhan kerja atau cicilan yang ingin dipercepat. Angkanya tidak harus persis begitu. Kalau kebutuhan rumah sedang mendesak, pembagiannya tentu berubah. Yang penting, keputusan dibuat sebelum uang terserap oleh belanja kecil yang tidak terasa.
Kenapa ini penting? Sebab kenaikan penghasilan tidak otomatis menciptakan rasa aman. Ketika semua tambahan uang dianggap uang bebas, pengeluaran bisa segera menyesuaikan diri. Bulan depan, kamu merasa bekerja lebih banyak tetapi tetap tidak punya ruang bernapas. Sebaliknya, memberi tugas pada sebagian uang tambahan membantu kamu melihat hasil kerja keras dalam bentuk yang bertahan lebih lama.
Kalau nominal tambahanmu hanya Rp100 ribu, prinsipnya tetap bisa dipakai. Menyisihkan Rp20 ribu bukan tindakan ajaib yang langsung menyelesaikan semua masalah. Namun, keputusan kecil yang jelas bisa melatih kebiasaan penting: kamu tidak perlu menunggu kaya untuk mulai menentukan arah uangmu.
Saat ada peluang, bagaimana membedakan investasi diri dan keputusan impulsif?
Di usia 25–40 tahun, peluang sering datang dengan label yang menggoda: kelas baru, sertifikasi, alat kerja, bisnis sampingan, atau ajakan patungan teman. Semuanya terdengar seperti jalan keluar dari penghasilan yang stagnan. Tetapi, tidak setiap kesempatan cocok untuk kondisi keuanganmu saat ini.
Pola pikir yang mempersempit pilihan bisa muncul dalam dua bentuk yang berlawanan. Pertama, menolak semua peluang karena takut rugi. Kedua, menerima semua peluang karena takut ketinggalan. Keduanya sama-sama membuat rasa takut memegang kemudi.
Tanyakan hasil yang bisa diuji, bukan hanya harapan
Sebelum mengeluarkan Rp800 ribu untuk kelas, misalnya, tanyakan: keterampilan spesifik apa yang akan dipelajari? Apakah keterampilan itu dibutuhkan dalam pekerjaan atau layanan yang bisa kamu tawarkan? Kapan kamu punya waktu untuk mempraktikkannya? Jika kelasnya menjanjikan penghasilan, adakah biaya lain setelah pendaftaran? Pertanyaan ini tidak membuatmu pesimis. Justru, pertanyaan itu melindungi uang dan tenagamu.
Contohnya, Rani ingin mengikuti kursus desain karena ingin mendapat klien tambahan. Daripada langsung membeli paket termahal, ia mencoba materi pengantar, membuat dua contoh desain, lalu meminta umpan balik dari calon klien. Setelah tahu bagian mana yang perlu diperbaiki, barulah ia memilih kelas yang sesuai. Ia tidak menunggu merasa seratus persen siap, tetapi juga tidak membayar hanya karena takut promonya berakhir malam ini.
Di sisi lain, ada masa ketika jawaban paling bijak adalah “belum”. Kalau biaya kursus membuat uang sewa bulan depan terancam, menundanya sambil mencari sumber belajar yang lebih terjangkau bukan tanda mental miskin. Itu keputusan yang menghormati batas kemampuan saat ini.
Bagaimana melihat perubahan tanpa menghakimi diri sendiri?
Bun, kebiasaan lama soal uang sering terbentuk bertahun-tahun. Ada yang tumbuh sambil mendengar bahwa membicarakan uang itu tabu. Ada pula yang pernah mengalami PHK di rumah, sehingga setiap pengeluaran terasa berbahaya. Maka, wajar kalau satu artikel tidak langsung menghapus rasa takut yang sudah lama menemani.
Daripada memberi cap “aku memang boros” atau “aku nggak punya mental kaya”, coba amati satu keputusan selama tujuh hari. Catat pengeluaran yang membuatmu ragu, alasan kamu melakukannya, dan kondisi saat itu. Apakah kamu lapar, lelah, tertekan, atau sedang menghindari percakapan tentang tagihan? Lalu, tanyakan apa yang bisa dilakukan sedikit berbeda bila situasi serupa datang lagi.
Misalnya, kamu menemukan bahwa dua kali dalam seminggu kamu memesan makanan mahal sepulang kerja karena terlalu lelah memasak. Solusinya belum tentu memaksa diri memasak setiap malam. Bisa jadi, menyiapkan dua porsi makanan sederhana pada hari libur justru lebih realistis. Perubahan yang bertahan biasanya lahir dari memahami penyebab keputusan, bukan memarahi diri sendiri setelah saldo berkurang.
Ukuran kemajuanmu juga tidak harus langsung berupa tabungan jutaan rupiah. Mungkin bulan ini kamu berhasil mengetahui tanggal seluruh tagihan. Mungkin kamu membatalkan satu pembelian yang sebenarnya tidak kamu inginkan. Atau, untuk pertama kalinya, kamu berani mengatakan pada keluarga bahwa bantuan finansialmu punya batas. Itu bukan hasil kecil jika sebelumnya kamu selalu memilih diam lalu menanggung semuanya sendirian.
Sudah kerja keras tapi hidup cuma begini-gini aja? Ingin merubah mindset tentang uang dan rejeki? Kalau kamu ingin ditemani membangun kebiasaan berpikir yang lebih sadar, kamu bisa mencoba download dan instal Aplikasi BrainBoost Money Magnet di sini. Gunakan sebagai alat bantu refleksi, bukan pengganti menghitung uang, menjaga kebutuhan pokok, dan mengambil keputusan sesuai keadaanmu. Sebab perubahan yang paling berharga dimulai ketika kamu bisa berkata, “Aku belum tahu jalan keluarnya, tapi aku bisa melihat pilihanku satu per satu.”